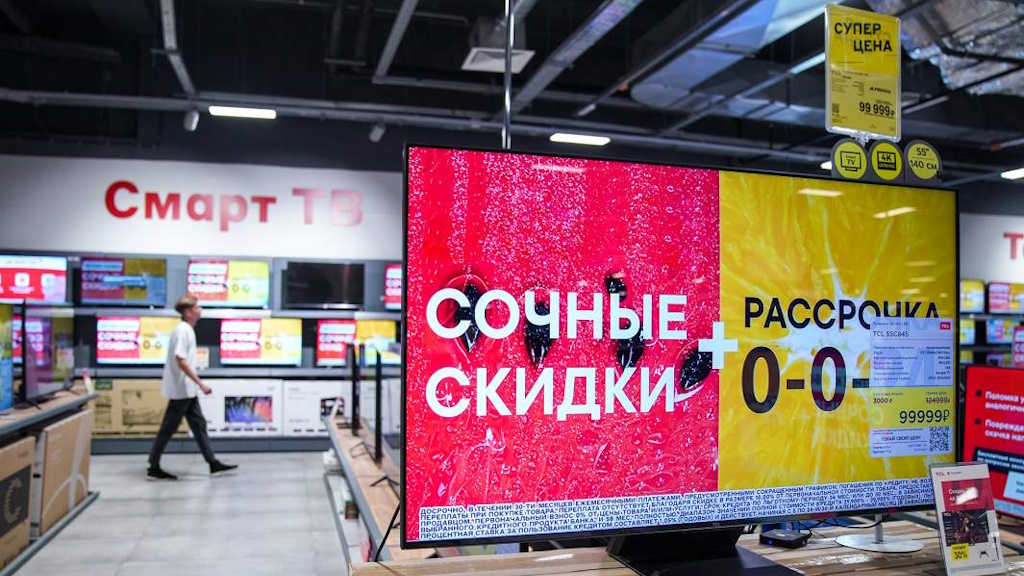
В России может измениться подход к покупкам по модели BNPL — «покупай сейчас, плати потом». Общественная потребительская инициатива (ОПИ) предложила увеличить лимит на такие сделки до 100 тыс. рублей без необходимости передачи данных в бюро кредитных историй (БКИ). Сейчас в законопроекте заложен порог в 15 тыс., что, по мнению экспертов, слишком мало для реальных нужд покупателей.
По действующей версии законопроекта, проходящего через Госдуму, покупки в рассрочку свыше 15 тыс. рублей должны сопровождаться передачей информации о договоре в БКИ. Это, как считают в ОПИ, отсекает от BNPL-сервисов широкий круг товаров — от мебели до медицинских услуг. Альтернатива — банки с жесткими условиями и микрофинансовые организации, где годовые ставки могут достигать 292%.
В письме, направленном главе комитета по финрынку Анатолию Аксакову, общественники подчеркивают, что комиссия за участие в BNPL для продавцов минимальна — 1–2% — и не сопоставима с банковскими процентами. При этом рост популярности рассрочки очевиден: по данным за 2024 год, рынок вырос на 20–25%, средний чек составил 7–10 тыс. рублей, и на каждого покупателя пришлось по 3–4 активных договора.
Однако Банк России настаивает на строгом контроле. По мнению регулятора, рассрочка — это по сути та же форма займа, и должна регулироваться аналогично кредитам. ЦБ считает важным, чтобы заемщики понимали риски: комиссия, штрафы за просрочку и долговая нагрузка. В перспективе обсуждается компромиссный порог в 50 тыс. рублей.
Эксперты разделились. Одни считают, что увеличение лимита до 100 тыс. откроет людям доступ к товарам первой необходимости без переплаты банкам. Другие предупреждают: без передачи данных в БКИ может возникнуть «невидимая» долговая нагрузка, которую кредиторы не смогут учесть — а значит, растут риски дефолтов.
На фоне падения одобрения банковских займов и роста цен, россияне всё чаще обращаются к BNPL как к «последнему спасению». Но сможет ли рынок рассрочки сохранить баланс между доступностью и ответственностью — покажет не только закон, но и практика его применения.
Хочешь купить холодильник — приготовь паспорт? Или хватит кнопки «Купить в рассрочку»? Вопрос остаётся открытым.