Есть одна большая ошибка, которую мы совершали последние пятнадцать лет. Услышав слово «блокчейн», большинство людей автоматически представляло биткоин. Потом эфир. Потом криптобиржу. Потом какого-нибудь человека, который объясняет, как его монета через месяц обязательно вырастет в десять раз.
В итоге сама технология оказалась заложницей криптовалютного цирка.
Но пока публика следила за курсом очередного токена, блокчейн постепенно заходил туда, где находятся действительно большие деньги.
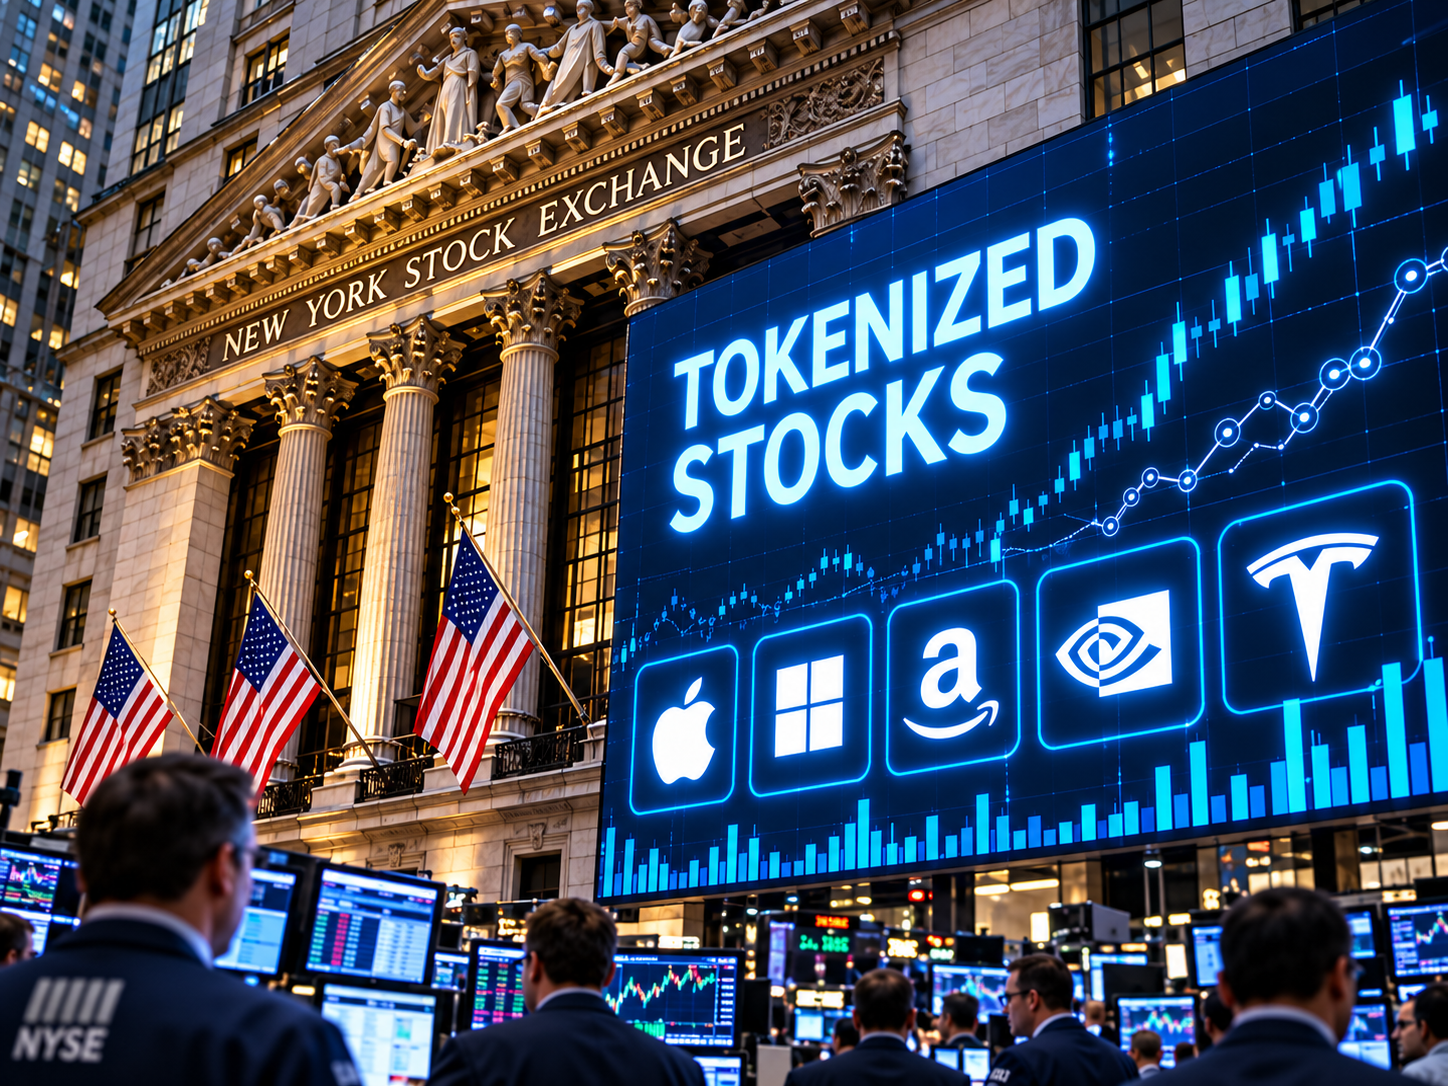
Теперь он дошёл до Нью-Йоркской фондовой биржи.
NYSE и Blockchain.com объявили о стратегическом сотрудничестве. Они собираются изучить возможность создания токенизированных версий акций и ETF, обращающихся на Нью-Йоркской бирже. Идея заключается в том, чтобы дать инвесторам возможность работать с такими активами непосредственно в блокчейне и потенциально торговать ими круглосуточно — без привычной привязки к часам работы биржи.
На первый взгляд возникает логичный вопрос: зачем?
Акции и так прекрасно торгуются.
Нажимаешь кнопку в брокерском приложении, через секунду у тебя в портфеле Apple, Coca-Cola или какой-нибудь ETF. Что ещё изобретать?
Но дело здесь не в кнопке «купить».
Современный фондовый рынок за красивым интерфейсом скрывает огромную машину. Биржа, брокер, клиринговая организация, депозитарий, реестры владельцев, расчёты между участниками. Когда человек покупает акцию, вокруг этой простой операции работает инфраструктура, которую он практически никогда не видит.
Токенизация предлагает другую модель.
Ценная бумага или права на неё представляются цифровым токеном в распределённой системе. В идеальном случае торговля, фиксация собственности, передача актива и расчёты могут происходить в одной технологической среде. Именно поэтому сторонники токенизации говорят не столько о новой разновидности криптовалюты, сколько о возможной перестройке инфраструктуры финансового рынка.
И здесь произошло событие, которое гораздо важнее очередного запуска токена.
17 сентября американская Комиссия по ценным бумагам и биржам — SEC — дала временное регуляторное послабление для торговли токенизированными акциями через определённые ончейн-площадки. Исключение рассчитано на пять лет и позволяет экспериментировать с такими системами в регулируемой среде.
То есть государственный регулятор США фактически сказал финансовой индустрии: попробуйте.
Это уже совершенно другой уровень разговора.
Одно дело, когда блокчейн рекламирует криптостартап.
Другое — когда с ним экспериментирует Нью-Йоркская фондовая биржа, а SEC создаёт отдельный правовой режим для такого рынка.
Причём Америка здесь не одна.
Европейский центральный банк на прошлой неделе запустил систему Pontes, позволяющую проводить расчёты по токенизированным активам в деньгах центрального банка. Более того, ЕЦБ собирается сам инвестировать небольшую часть собственных средств в токенизированные ценные бумаги, чтобы получить практический опыт работы с новой инфраструктурой.
Вот после этого историю про «блокчейн никому не нужен, кроме криптанов» становится рассказывать немного сложнее.
Но здесь важно не перепутать технологическую революцию с очередной рекламной кампанией.
Токенизированная акция — не обязательно то же самое, что обычная акция.
Reuters обращает внимание на важную проблему: некоторые токены, привязанные к акциям, не дают владельцу тех же юридических прав, которыми обладает настоящий акционер. Человек может получить экономическую зависимость от стоимости бумаги, но при этом не стать собственником акции со всеми соответствующими правами.
И вот здесь начинается самое интересное.
Если традиционный фондовый рынок перенести в блокчейн неправильно, можно получить не революцию, а очень красивую цифровую копию старого посредника.
Покупатель думает, что владеет акцией.
На самом деле владеет токеном компании, которая обещает, что где-то у неё лежит соответствующая акция.
Технология новая.
Риск старый.
Поэтому главный вопрос будущего токенизированных финансов — не в скорости транзакции.
Он в собственности.
Кто юридически владеет активом? Что произойдёт при банкротстве оператора? Может ли инвестор голосовать как акционер? Получит ли он дивиденды напрямую? Кто исправляет ошибочную транзакцию? Что делать, если украден ключ от кошелька?
Блокчейн прекрасно умеет записывать события.
Но право собственности — это не только запись в базе данных. Это ещё суд, законодательство, государство и институты, которые признают эту запись.
Именно поэтому сейчас мы наблюдаем, возможно, самый важный этап развития блокчейна за всю его историю.
Технология выходит из подросткового возраста.
Первый период был про идеологию: нам не нужны банки, государства и посредники.
Второй — про спекуляцию: купи токен сегодня, продай дороже завтра.
Третий может оказаться намного скучнее.
И именно поэтому намного важнее.
Блокчейн начинают использовать сами банки, биржи и центральные банки.
Революция, которая собиралась уничтожить финансовую систему, постепенно устраивается туда на работу.
Возможно, через несколько лет обычный инвестор даже не будет знать, что его сделка проходит через распределённый реестр. Ему будет всё равно. Как сегодня человеку всё равно, на каком протоколе банк передаёт сообщение о его переводе.
Он просто нажмёт «купить».
Сделка пройдёт круглосуточно.
Право собственности обновится почти сразу.
Расчёты произойдут автоматически.
А где-то глубоко внутри финансовой инфраструктуры будет работать тот самый блокчейн, который когда-то ассоциировался с биткоином, мемкоинами и фотографиями обезьян.
И, пожалуй, именно тогда можно будет сказать, что технология действительно победила.
Не когда все говорят о ней.
А когда о ней больше не приходится говорить вообще.
#блокчейн #NYSE #УоллСтрит #токенизация #акции #фондовыйрынок #финтех #SEC #ЕЦБ #цифровыеактивы #ETF #технологии #криптовалюты #НеНадоЛяЛя